
Türkiye işçisi düşük ücretlerle geçinemiyor.
Günün sonunda evine gitmek yerine mesaiye kalıyor. Ailesinden, dinlenmesinden, kendine ayıracağı zamandan fedakârlık ediyor. Çünkü daha fazla çalışırsa daha fazla kazanacağına inanıyor.
Peki ya sonuç?
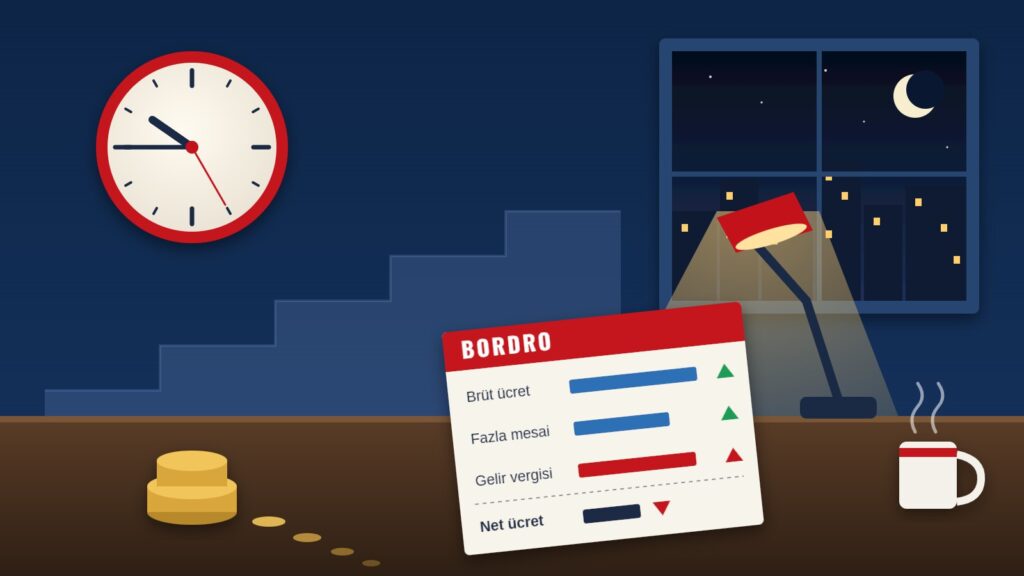
Fazla mesai yapıyor, brüt kazancı artıyor. Ancak yıl içinde kümülatif gelir vergisi matrahı yükseldikçe daha üst vergi dilimlerine geçiyor. Vergi kesintisi artıyor, eline geçen net ücret ise beklediği kadar yükselmiyor.
Daha çok çalışıyor, daha fazla yoruluyor ama emeğinin karşılığını aynı oranda alamıyor!
Burada sorulması gereken soru şu:
Bir insanın daha fazla çalışarak elde ettiği ek kazancın önemli bir bölümünün vergi ve prim kesintileriyle azalması, çalışma motivasyonunu nasıl etkiler?
Elbette vergiler kamu hizmetlerinin finansmanı için gereklidir. Ancak çalışan açısından da adalet duygusu, emeğinin karşılığını alabilmekle başlar.
Fazla mesai, çalışanın gelirini artırmak için bir fırsat olmalıdır; yıl ilerledikçe net kazancının eridiği hissini yaratan bir sisteme dönüşmemelidir.
Üstelik hayat pahalılığı karşısında geçinmeye çalışan milyonlarca insan için birkaç saatlik fazla mesainin karşılığı bile önemlidir.
Daha çok çalışanın daha çok kazanmak istemesi bir ayrıcalık değil, en doğal hakkıdır.
Vergi sistemi tartışılırken yalnızca ne kadar vergi toplandığı değil, çalışanların ilave emeklerinin karşılığında ceplerinde ne kaldığı da sorgulanmalıdır.
Fazla mesai kazançlarının vergiden istisna tutulması mümkün olamaz mı?
Çünkü mesele yalnızca vergi değildir.
Mesele emek, adalet ve geçim meselesidir.
S.M. Mali Müşavir Yasemin Özen Akkan

Yorum Yazın